これの続き的な
最近は物価も金利も上がったりで何が得かなーと考えてポイ活だったりしてることが多いですね
ここ最近はほとんどゲームしてないですが、ゲーム感覚で効率良い方法を探したりしてます
とうとう d NEOBANK がドコモの銀行になって、ださいアイコンになってしまいました
しばらくすればアイコンを元のに戻すこともできるようにする予定だとか
https://www.netbk.co.jp/contents/company/info/2026/0729_006117.html
ださいアイコンからいい感じの d NEOBANK に戻せるのはありがたいですが、統一感ないですし迷走してる感がすごいですよね
そもそも、 d アカウント、 d ポイントカード、 d 払い、 d カード、 d マガジン、 d アニメストア、 d ショッピング、・・・・と d ◯◯ ばかりなのになんでドコモの銀行なんて名前にしたのか
d NEOBANK って名前があるならそれでよかったのにと思います
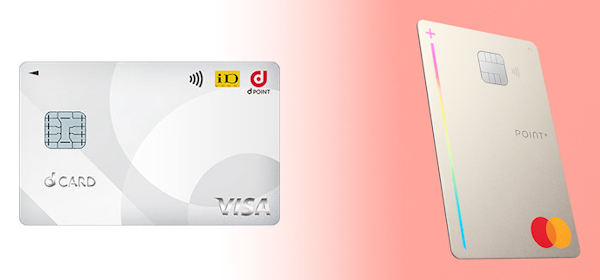
それはさておきドコモの銀行のデビットカードについて
1.25% がデフォで、預金残高に応じて 2% まで上がります
(年会費ありのプラチナ版は 2.5% まで上がりますが年会費 11000 円は高いので無いものとします)
この段階的な還元率アップは個人的に良いなーと思っていて、徐々にここの貯金を増やしてたのですが・・・最近って金利も上がってきてますよね
どっちのほうが得なのかなと計算してみると、あんまり得じゃなさそうでした
重要なところで、還元率アップはスマートプログラムランクに紐づいていて、見る金額は「円普通預金+ハイブリッド預金」です
定期預金は対象外のようです
https://www.netbk.co.jp/contents/lineup/smartprogram/
で、ここの銀行の金利はというと、メガバンクと同じクラスで 0.4%
ハイブリッドの方は 0.41% ですが、ほぼ誤差でしょう
https://www.netbk.co.jp/contents/pages/wpl300301/i300301CT/DI30030600
預金と還元率アップの関係は
100 万円や 1000 万円あったとして、デビット還元率のために低い 0.4% 金利のところに置いておくのと、金利が高い銀行や定期預金に預けるのでどっちが得なのかということです
ちょうどドコモの銀行では名前変わったキャンペーンで 1.25% をやってますが、かなり特殊で今回だけでしょうし、他は高くても 1% くらい?
低めのところは 0.5% や 0.6% くらいで、ネット銀行だといつでも下ろせる普通預金でもこれくらいだったりですね
ということで、 0.5%, 0.6%, 1%, 1.25% を金利が高いケースの基準にします
それぞれの場合の 1 年預けた利息がこれです
税引き後です
基準の 0.4% と比べた、金利が高い所に預けたことによって得する分はこうです
デビット還元率を上げるためにドコモの銀行の普通預金に預けていると、一番左の 0.4% です
デビット還元率が上がったことで追加でもらえた額が 0.5% や 0.6% のところの額と比べてどっちが多いかです
もちろんその額が多いほうが得になります
100 万円の場合だと、 0.25% の還元率アップなので、年間支払額の 0.25% が 797 円未満なら金利 0.5% のところに 100 万円を預けたほうが得、デビット還元率を上げても損という感じです
797 円~ 1594 円の間なら、 0.5% のところに預けるよりはデビットの方が得ですが、 0.6% のところに預けるならそっちのほうが得という感じです
デビット還元は、198 円みたいな端数アリの支払いが多いと減りそうですが、このデビットの場合は月額の合計に対する割合で還元なので、年間の 12 回分しか端数で損することがないのでほぼ無視できます
月 5 万円使うとすると、年間 60 万円で 0.25% だと、1500 円になります
1594 円の 0.6% と変わらないくらいです
家賃や光熱費等も含め全部デビット決済にして 20 万円くらいまで増えてくると、増える還元額が 6000 円になるので 1% よりはお得になります
でもこれが預金 1000 万になると、還元率増加分 0.75% なので、
・月 5 万円 → 4500 円 → 0.5% より損
・月 20 万円 → 18000 円 → 1 % より損
という感じで下がります
デビット還元率を上げるほど、高い金利の銀行に預けたほうが得になり、デビット還元率で得するための必要額が上がります
デビット還元率の最大目指して頑張って 1000 万貯めようなんて考えずに、金利高い銀行や定期預金に入れておいた方が得ですね
【おまけ】
似た感じの利息計算をしたのでそっちもここに書いときます
別記事でもよかったのですが、こっちは短いし、なんか最近そういう記事ばっかりになってしまってる気がするので・・・
みんなの銀行という金利高めな銀行があります
現在だと、普通が 0.5% で、貯蓄が 0.6% です
貯蓄預金は定期預金と違っていつでも下ろせるのに金利が高いものらしいです(ここで初めて聞いた)
ならとりあえず全部こっちに入れておけばいいので 0.6% ってことです
で、そこには月額のプレミアムサービスがあって、月 600 円で、金利がさらに 0.3% 上がって 0.9% になります
預金が少ないと月額の方が高くて損ですが、預金が多くなると金利のプラス分が月額を上回って得になります
どのラインなのかと (Gemini が) 計算したら、約 300 万円でした
300 万円あると、増える 0.3% 分の年間利息が 7171 円になります
600 円を 1 年払うと 7200 円なのでほぼ同じです
ちょうどだと、 301 万 1860 円で 7200 円です
割と現実的な額でした
銀行に貯金するタイプでメイン口座なら超える人も多そうですし
逆にサブで 100 万円も入れることがないみたいな人には不要なサービスですね
金利以外にも、コンビニ ATM での引き出しや振込手数料が一定回数 0 円になる効果もついてますが、ことら送金は無料なので、他の銀行の自分の口座にことらで送ってそこの ATM を使ったり、そこから送金すれば手数料は 0 円で済ませられます
最近は物価も金利も上がったりで何が得かなーと考えてポイ活だったりしてることが多いですね
ここ最近はほとんどゲームしてないですが、ゲーム感覚で効率良い方法を探したりしてます
とうとう d NEOBANK がドコモの銀行になって、
しばらくすればアイコンを元のに戻すこともできるようにする予定だとか
https://www.netbk.co.jp/contents/company/info/2026/0729_006117.html
ださいアイコンからいい感じの d NEOBANK に戻せるのはありがたいですが、統一感ないですし迷走してる感がすごいですよね
そもそも、 d アカウント、 d ポイントカード、 d 払い、 d カード、 d マガジン、 d アニメストア、 d ショッピング、・・・・と d ◯◯ ばかりなのになんでドコモの銀行なんて名前にしたのか
d NEOBANK って名前があるならそれでよかったのにと思います
それはさておきドコモの銀行のデビットカードについて
1.25% がデフォで、預金残高に応じて 2% まで上がります
(年会費ありのプラチナ版は 2.5% まで上がりますが年会費 11000 円は高いので無いものとします)
この段階的な還元率アップは個人的に良いなーと思っていて、徐々にここの貯金を増やしてたのですが・・・最近って金利も上がってきてますよね
どっちのほうが得なのかなと計算してみると、あんまり得じゃなさそうでした
重要なところで、還元率アップはスマートプログラムランクに紐づいていて、見る金額は「円普通預金+ハイブリッド預金」です
定期預金は対象外のようです
https://www.netbk.co.jp/contents/lineup/smartprogram/
で、ここの銀行の金利はというと、メガバンクと同じクラスで 0.4%
ハイブリッドの方は 0.41% ですが、ほぼ誤差でしょう
https://www.netbk.co.jp/contents/pages/wpl300301/i300301CT/DI30030600
預金と還元率アップの関係は
| 預金(ハイブリッド込) | 還元率 |
|---|---|
| 1000万円以上 | 2% (+0.75%) |
| 500万円以上 | 1.75% (+0.5%) |
| 100万円以上 | 1.5% (+0.25%) |
| 50万円以上 | 1.25% |
| それ以下 | 1.25% |
100 万円や 1000 万円あったとして、デビット還元率のために低い 0.4% 金利のところに置いておくのと、金利が高い銀行や定期預金に預けるのでどっちが得なのかということです
ちょうどドコモの銀行では名前変わったキャンペーンで 1.25% をやってますが、かなり特殊で今回だけでしょうし、他は高くても 1% くらい?
低めのところは 0.5% や 0.6% くらいで、ネット銀行だといつでも下ろせる普通預金でもこれくらいだったりですね
ということで、 0.5%, 0.6%, 1%, 1.25% を金利が高いケースの基準にします
それぞれの場合の 1 年預けた利息がこれです
税引き後です
| 0.4% | 0.5% | 0.6% | 1.0% | 1.25% | |
|---|---|---|---|---|---|
| 100万 | 3,187 | 3,984 | 4,781 | 7,968 | 9,960 |
| 500万 | 15,937 | 19,921 | 23,905 | 39,842 | 49,803 |
| 1000万 | 31,874 | 39,842 | 47,811 | 79,685 | 99,606 |
基準の 0.4% と比べた、金利が高い所に預けたことによって得する分はこうです
| 0.4% | 0.5% | 0.6% | 1.0% | 1.25% | |
|---|---|---|---|---|---|
| 100万 | 0 | 797 | 1,594 | 4,781 | 6,773 |
| 500万 | 0 | 3,984 | 7,968 | 23,905 | 33,866 |
| 1000万 | 0 | 7,968 | 15,937 | 47,811 | 67,732 |
デビット還元率を上げるためにドコモの銀行の普通預金に預けていると、一番左の 0.4% です
デビット還元率が上がったことで追加でもらえた額が 0.5% や 0.6% のところの額と比べてどっちが多いかです
もちろんその額が多いほうが得になります
100 万円の場合だと、 0.25% の還元率アップなので、年間支払額の 0.25% が 797 円未満なら金利 0.5% のところに 100 万円を預けたほうが得、デビット還元率を上げても損という感じです
797 円~ 1594 円の間なら、 0.5% のところに預けるよりはデビットの方が得ですが、 0.6% のところに預けるならそっちのほうが得という感じです
デビット還元は、198 円みたいな端数アリの支払いが多いと減りそうですが、このデビットの場合は月額の合計に対する割合で還元なので、年間の 12 回分しか端数で損することがないのでほぼ無視できます
月 5 万円使うとすると、年間 60 万円で 0.25% だと、1500 円になります
1594 円の 0.6% と変わらないくらいです
家賃や光熱費等も含め全部デビット決済にして 20 万円くらいまで増えてくると、増える還元額が 6000 円になるので 1% よりはお得になります
でもこれが預金 1000 万になると、還元率増加分 0.75% なので、
・月 5 万円 → 4500 円 → 0.5% より損
・月 20 万円 → 18000 円 → 1 % より損
という感じで下がります
デビット還元率を上げるほど、高い金利の銀行に預けたほうが得になり、デビット還元率で得するための必要額が上がります
デビット還元率の最大目指して頑張って 1000 万貯めようなんて考えずに、金利高い銀行や定期預金に入れておいた方が得ですね
【おまけ】
似た感じの利息計算をしたのでそっちもここに書いときます
別記事でもよかったのですが、こっちは短いし、なんか最近そういう記事ばっかりになってしまってる気がするので・・・
みんなの銀行という金利高めな銀行があります
現在だと、普通が 0.5% で、貯蓄が 0.6% です
貯蓄預金は定期預金と違っていつでも下ろせるのに金利が高いものらしいです(ここで初めて聞いた)
ならとりあえず全部こっちに入れておけばいいので 0.6% ってことです
で、そこには月額のプレミアムサービスがあって、月 600 円で、金利がさらに 0.3% 上がって 0.9% になります
預金が少ないと月額の方が高くて損ですが、預金が多くなると金利のプラス分が月額を上回って得になります
どのラインなのかと (Gemini が) 計算したら、約 300 万円でした
300 万円あると、増える 0.3% 分の年間利息が 7171 円になります
600 円を 1 年払うと 7200 円なのでほぼ同じです
ちょうどだと、 301 万 1860 円で 7200 円です
割と現実的な額でした
銀行に貯金するタイプでメイン口座なら超える人も多そうですし
逆にサブで 100 万円も入れることがないみたいな人には不要なサービスですね
金利以外にも、コンビニ ATM での引き出しや振込手数料が一定回数 0 円になる効果もついてますが、ことら送金は無料なので、他の銀行の自分の口座にことらで送ってそこの ATM を使ったり、そこから送金すれば手数料は 0 円で済ませられます

コメントする