▼ おーぷん ▼
前回に引き続きのポイ活の話
dカードの引き落し先はドコモとは関係ない銀行にしてたのですが、去年ドコモが銀行を買収してドコモ系列の銀行ができました
住信SBIネット銀行で、今年の8/3に正式名称がドコモSMTBネット銀行に変わるそうです
もうごちゃごちゃして分かりづらいしシンプルに「d NEOBANK」を正式名称にすればいいのに・・・
で、引き落し先もドコモ系列にするほうがお得になるのかなーと思って調べていたのですが、その予定はあるもののまだ内容は未確定ぽいです
決まってからでいいかなと先延ばししてたのですが、新規口座作成のキャンペーンもやっていて、早い段階で作っておいたほうがこの点では得かなと思って作ってみました
マイナンバーカードがあればスマホだけで即時作れてお手軽でした
みんなの銀行も同じ感じでしたし、最近はこういうの増えてますね
作った時にデビットカードも合わせて発行されるようで、種類が選べました
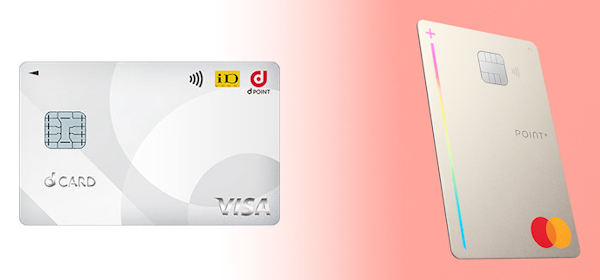
一番お得そうなのが、デビットカードPoint+というもの
https://www.netbk.co.jp/contents/lineup/debitcard/mastercard-pointplus/
ポイント還元率がなんと1.25%~2%
銀行の預金残高で還元率が変わるようです
200万円以上、500万円以上、1000万円以上で0.25%ずつ上がっていきます
・・・「dカードより良くない?」
dカードのポイントアップを期待して作ったはずなのですが、こっちのデビットカードの方が還元率が高いです
dカードは1%なのにこっちは最低でも1.25%です
しかもデビットカードなので、後払いのクレカと違い、即時に残高に反映されるのでわかりやすいです
ただこのポイントは銀行独自のものでdポイントではないようです
ドコモの買収前からあるサービスみたいですし、今後ドコモと統合されていく内にdポイントになりそうな気もします
それに合わせてdカードより得にならないように改悪される可能性も・・・
あと、ポイント還元率は一部の支払先だと0.3%まで下がるそうです
鉄道料金や公共料金、病院などが対象のようです
https://www.netbk.co.jp/contents/lineup/debitcard/support-flow/point/
dカードの方でもポイント対象外や還元率ダウンがありますし、分かりづらいですねー
https://dcard.docomo.ne.jp/st/beginner_about/attention/index.html
支払う先でどのカードにするか考えるのは面倒ですし、支払先とか気にせず一律にしてくれればいいのに・・・
でも、そういうカードは還元率が低めだったり、もらえるポイントの用途が限定的だったりするんですよね
【追記】
実際の獲得したポイントを計算してみたところ、モバイル Suica へのチャージは通常ポイント倍率でした
鉄道(乗車券/特急券/定期券など)は 0.3% とあるので、モバイル Suica も一緒かと思ったのに 1.25% で計算されてました
これは助かりますね
あと少しわかりづらくて、カレンダー通りの 1 日から月末までの 1 ヶ月間が集計対象で翌月中旬にポイントが入るのですが、支払日じゃなくて確定データが届いた日なので月末に支払った分は翌月分になります
はっきり何日からとは決まってないですし、おそらく支払った店によっても違ってくるはずです
あと、都度切り捨てじゃなくて合計した後に切り捨てられるみたいです
最近のポイントは 200 円ごとに 1 P や 2P みたいなのばかりで 190 円だともったいない、みたいな状態ですがそういうのがないのもいいところです
詳しい計算方法のページもありました
https://help.netbk.co.jp/faq_detail.html?id=7287
【もひとつ追記】
au Pay へのチャージも 1.25% でした
au Pay は支払時に 0.5% で、一部店舗は 1% です
チャージと支払いを合わせると 1.75% ~ 2.25% です
ちなみに au Pay カードを使う場合、オートチャージで最大 1.5% 還元だそうです
こっちだとチャージと支払いを合わせて 2% ~ 2.5% なので、これよりは少し劣ります
ですが、あくまで「最大」です
これは持ってないのであまり詳しくないのですが、au じぶん銀行など au 系サービスを使っていることで還元率が上がるようで、単に通常の年会費が無い方のクレカを持ってるだけだと 0.5% のようです
http://kddi-fs.com/function/promotion/reward/
つまりは、特別なことしていないと 1% ~ 1.5%
d NEOBANK から au Pay にチャージした方がお得ということになってますね
では、 d 払いだとどうでしょうか?
通常 0.5% で d カードからの支払いにすると 0.5% で合計 1% です
d 払いはクレカチャージがなく、クレカ支払いは d カードのみポイント還元対象です
つまり 1% にしかならないです
一応 au Pay のようにポイントアップ店というのもありますが、基本 d カード側です
d 払いにもそのシステムはあるのですが、街のお店が現状地方の JA ひとつだけとなっていて実質無いようなものです
d NEOBANK から au Pay にチャージして使うのが一番良さそうです
au Pay のところはクレカチャージやクレカ払いができてポイント還元されるなら PayPay などでも OK ですが、 d 払いみたいに還元されないケースや FamiPay みたいに JCB のみしかチャージできないなど制限もあるので使える組み合わせを探さないとですね
au Pay も完全ドコモブランド化したらチャージでポイントもらえなくなるかもしれませんし・・・
【さらに追記】
9 月になってまた改定がありました
ドコモ銀行とかもあって、ドコモの金融周りは変更が多いですね
内容はこれ
https://www.docomo.ne.jp/info/notice/page/260901_00.html
ポイ活プランとか上位のカードとかは関係ないので無視して、重要なのは「3」のところです
d カードの還元率が 1% から 0.5% に下がるそうです
2027 年から
ただ、 d 払い(d カードから引き落とし)はこれまで通りで 0.5% + 0.5% です
基本 d 払いしか使ってない自分は影響なしです
前記事で書いたように、 d 払いは 1% じゃなくて 0.5% + 0.5% という扱いなので 300 円の支払いだと 3 ポイントじゃなくて 2 ポイント (1 + 1)
d カードの方が得になってて d 払いにするメリットが薄かったのですが、 d 払いにしてもらいたいのか d 払いが有利になりました
また、少し前にドコモ銀行やマネックスとの連携で d カードや d 払いの還元率アップが発表されましたが、こっちは毎月の支払いや積立が多い人は還元率が増えますがそうでないとほぼ効果なしです
https://dcard.docomo.ne.jp/st/dneobank_monex_benefits/index.html
通常の d カードでは、 1 年目はみんな 0.25% アップですが、 2 年目からは 0.25% アップを維持するのに月に 10 万円以上の支払いが必要です
それ未満だと還元率アップは 0% になります
マネックスの方は、口座作って連携だけだと 0.1% アップ
月に 3 万円以上積み立てると 1.5% アップです
ドコモ銀行のデビットから au Pay にチャージして使うのが一番良さそうですね
今回の d カードの還元率ダウンを見ると、デビットも近々下げられそうな予感がしますが・・・
▲ くろーず ▲